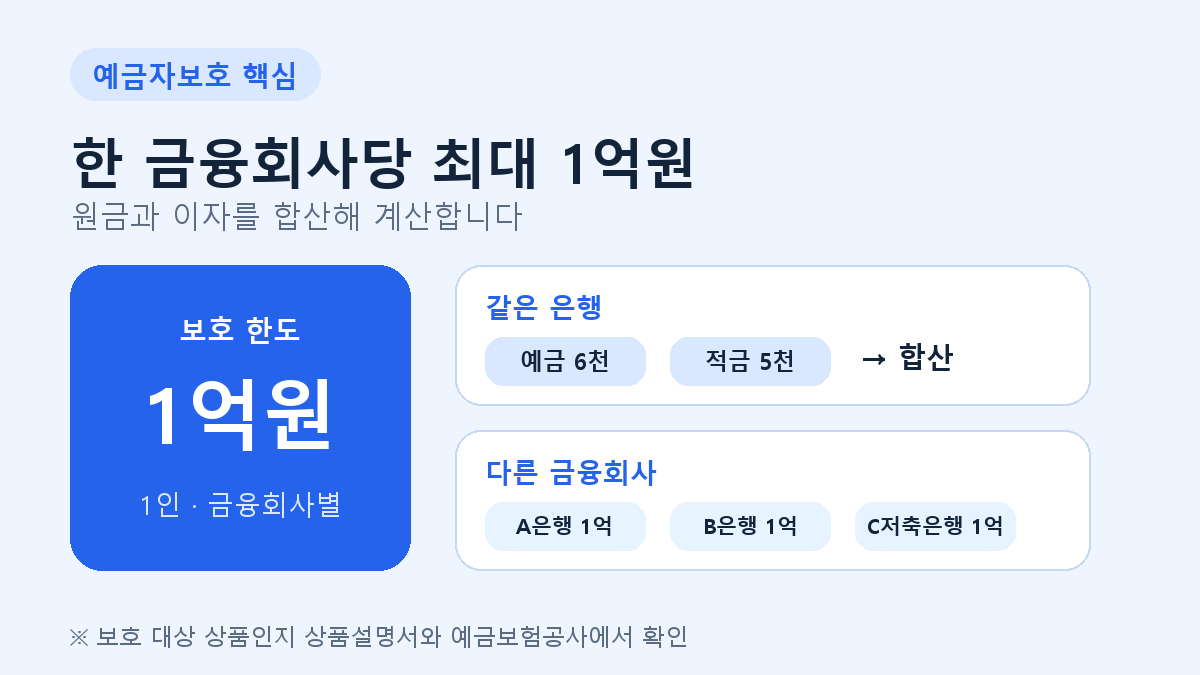
예금자보호 한도가 5천만원에서 1억원으로 올라가면서 예금을 여러 은행에 나눠야 하는지 궁금해하는 분들이 많습니다. 핵심은 ‘한 계좌당’이 아니라 ‘한 금융회사에서 한 사람이 보유한 보호 대상 원금과 이자의 합계’로 계산한다는 점입니다.
한눈에 보는 핵심 요약
✓ 시행 시점|2025년 9월 1일부터
✓ 보호 한도|1인당·금융회사별 원금과 이자를 합쳐 최대 1억원
✓ 같은 은행의 여러 계좌|모두 합산
✓ 서로 다른 금융회사|회사별로 각각 계산
✓ 주의|모든 금융상품이 자동으로 보호되는 것은 아님
1. 1억원은 어떻게 계산하나?
보호 한도는 원금만 1억원이 아니라, 보호 대상 원금과 소정의 이자를 합친 금액을 기준으로 합니다. 예금이 여러 개라면 계좌별 한도가 아니라 동일 금융회사 안의 보호 대상 예금을 모두 합산합니다.
2. 같은 은행·다른 지점은 합산
같은 은행의 본점과 여러 지점에 예금을 나눠 놓아도 금융회사가 같다면 합산됩니다. 입출금통장, 정기예금, 적금 등 보호 대상 상품을 여러 개 가지고 있다면 그 원금과 이자를 함께 계산해야 합니다.
지점이 다르다고 보호 한도가 따로 생기는 것은 아닙니다.
3. 다른 금융회사와 저축은행은?
서로 다른 금융회사라면 보호 한도가 각각 적용됩니다. 예를 들어 A은행과 B은행에 나눠 예치했다면 각 회사별로 계산합니다.
저축은행도 회사별로 구분해 계산하는 것이 기본입니다. 다만 상호나 브랜드가 비슷해 보여도 실제 법인이 같은지 다른지 확인해야 합니다.
4. 보호 대상 상품인지 먼저 확인
예금자보호는 모든 금융상품에 자동으로 적용되지 않습니다. 일반 예금·적금처럼 보호되는 상품이 있는 반면, 실적배당형 상품이나 투자상품 등은 보호 대상이 아닐 수 있습니다.
가입 화면이나 상품설명서에 있는 ‘예금자보호 대상’ 표시를 확인하고, 애매하면 해당 금융회사에 문의하세요.
5. 예금 배치 전 체크리스트
□ 같은 금융회사의 보호 대상 계좌를 모두 합산했는가?
□ 원금뿐 아니라 만기까지 예상되는 이자도 고려했는가?
□ 지점이 아니라 금융회사 단위로 구분했는가?
□ 가입 상품에 예금자보호 표시가 있는가?
□ 법인명이 같은 금융회사인지 확인했는가?
예금액이 한도에 가깝다면 이자까지 포함해 여유를 두고 분산 여부를 판단하는 것이 좋습니다.
실제 보호 여부는 가입 상품, 계약 조건과 금융회사 구분에 따라 달라질 수 있습니다. 최종 판단은 예금보험공사와 해당 금융회사의 상품설명서·안내를 확인하세요. 이 글은 일반 정보이며 금융상품 가입 권유가 아닙니다.
'경제' 카테고리의 다른 글
| 2026 근로장려금 반기 신청|9월 15일까지 대상·지급일 확인 (0) | 2026.09.02 |
|---|---|
| 2026 중도상환수수료 계산법|대출 갈아타기 전 확인할 것 (0) | 2026.09.02 |
| 2026년 9월 재산세 납부기간|주택 2기분·토지분 확인 (0) | 2026.09.02 |
| 카드 고정지출 줄이는 법|구독·통신비·보험료 한 번에 점검하기 (0) | 2026.09.02 |
| 2027 근로장려금 확대안|단독 180만원·맞벌이 360만원, 달라지는 점 (0) | 2026.09.02 |