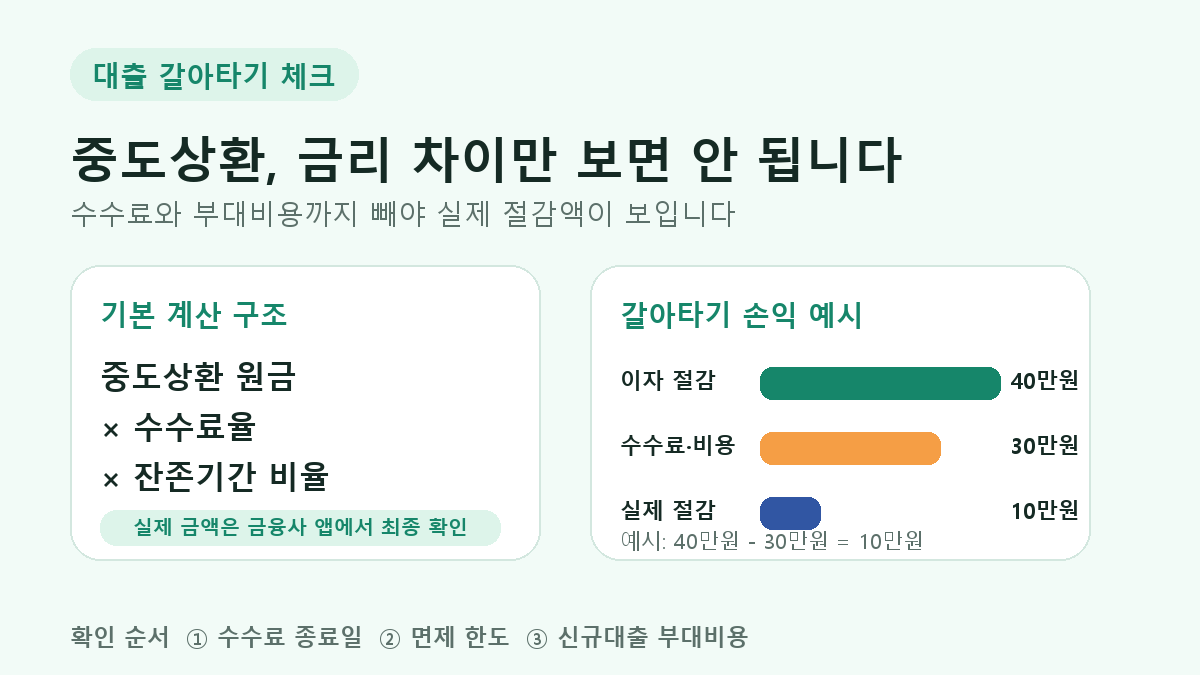
대출금리가 낮아져 갈아타기를 고민하거나 여윳돈으로 원금을 먼저 갚으려 할 때 가장 먼저 확인할 것이 중도상환수수료입니다. 새 대출의 금리가 더 낮아도 수수료와 부대비용까지 합치면 당장 갈아타는 것이 불리할 수 있습니다.
계산 전에 이것만 기억하세요
✓ 기본 구조|상환 원금 × 수수료율 × 잔존기간 비율
✓ 2025년 변화|은행권은 실제 비용을 반영하는 방향으로 산정 체계 개편
✓ 2026년 확인|상호금융권 등 확대 적용 여부와 상품별 조건 확인
✓ 중요|정확한 금액은 금융회사·상품·약정일에 따라 다름
1. 중도상환수수료란?
대출 약정 만기 전에 원금의 전부 또는 일부를 갚을 때 금융회사가 부과할 수 있는 비용입니다. 보통 대출 실행 후 일정 기간 안에 상환할 때 적용되고, 시간이 지날수록 줄어드는 구조가 많습니다.
면제 기간과 수수료율은 상품마다 다르므로 대출 약정서나 앱의 상환 예상금액에서 먼저 확인해야 합니다.
2. 계산 구조와 예시
중도상환수수료 ≈ 상환 원금 × 수수료율 × 잔존기간 비율
예를 들어 상환 원금 5,000만원, 수수료율 0.5%, 전체 적용기간 3년 중 1년이 남았다고 가정하면 다음처럼 계산할 수 있습니다.
5,000만원 × 0.5% × 1/3 ≈ 약 8만3천원
이 값은 이해를 돕기 위한 단순 예시입니다. 실제 계산식과 일수 적용 방식은 금융회사마다 다를 수 있습니다.
3. 수수료가 없을 수 있는 경우
대출 실행 후 수수료 부과기간이 끝났거나, 상품 약관상 연간 일정 비율까지 중도상환이 면제되는 경우가 있습니다. 정책금융상품이나 특정 상환 사유에도 별도 기준이 적용될 수 있습니다.
4. 갈아타기 손익 계산
대환 여부는 금리 차이만 보지 말고 앞으로 줄어드는 이자와 들어가는 비용을 함께 비교해야 합니다.
실질 절감액 = 향후 이자 절감액 − 중도상환수수료 − 신규대출 부대비용
예상 이자 절감액이 40만원이고 수수료와 부대비용이 30만원이라면 실질 절감액은 약 10만원입니다. 금리 차이가 작거나 남은 기간이 짧다면 기대만큼 유리하지 않을 수 있습니다.
5. 확인 순서
① 현재 대출의 중도상환 예상금액 조회
② 남은 원금·기간·현재 금리 확인
③ 새 대출의 실제 적용금리와 조건 확인
④ 인지세·설정비 등 부대비용 포함
⑤ 전체 기간 기준으로 총절감액 비교
앱에 표시되는 ‘중도상환 예상금액’을 직접 조회하는 것이 가장 빠릅니다. 상담 시에는 면제 한도와 적용 종료일도 함께 물어보세요.
중도상환수수료와 대환 조건은 금융회사, 상품, 대출 실행일과 개인별 약정에 따라 달라집니다. 실제 상환·대환 전에는 해당 금융회사의 앱, 약정서와 상담을 통해 최종 금액을 확인하세요. 이 글은 일반 정보이며 개인별 금융상담을 대신하지 않습니다.금리 차이만 보고 바로 갈아타기보다 실제 상환 예정일과 수수료가 없어지는 시점을 함께 보면 판단이 쉬워집니다. 정확한 금액은 대출계약서, 금융회사 앱, 고객센터에서 최종 확인하세요.
※ 이 글은 일반적인 계산 방법을 정리한 정보이며 특정 대출상품의 가입이나 상환을 권유하지 않습니다.
'경제' 카테고리의 다른 글
| 2026 실업급여 월 최대 얼마? 월급 200·300·400만원 예상 수령액 (0) | 2026.09.03 |
|---|---|
| 2026 근로장려금 반기 신청|9월 15일까지 대상·지급일 확인 (0) | 2026.09.02 |
| 예금자보호 한도 1억원|은행별 적용과 보호 대상 총정리 (0) | 2026.09.02 |
| 2026년 9월 재산세 납부기간|주택 2기분·토지분 확인 (0) | 2026.09.02 |
| 카드 고정지출 줄이는 법|구독·통신비·보험료 한 번에 점검하기 (0) | 2026.09.02 |